

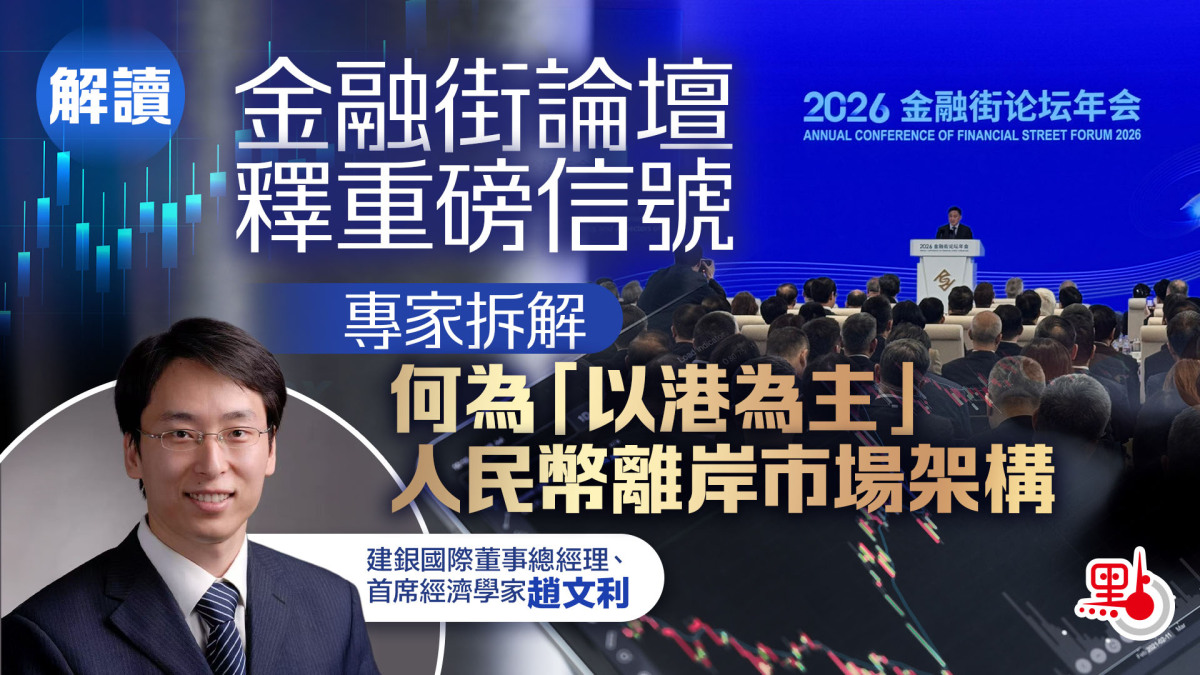
【點新聞報道】金融街論壇年會於10月19日至22日在北京舉行。中國人民銀行行長潘功勝於年會上表示,支持離岸人民幣市場發展,支持形成以香港為主,倫敦、新加坡、迪拜等協同發展的人民幣離岸市場架構,豐富離岸人民幣產品體系,培育離岸人民幣收益率曲線。建銀國際董事總經理、首席經濟學家趙文利接受點新聞記者採訪時指出,中央明確提出構建以香港為主,倫敦、新加坡、迪拜等協同發展的離岸人民幣市場架構,具有重要的戰略意義。這不僅是對香港現有市場地位的肯定,更進一步明確了香港在人民幣國際化進程中的核心功能。
趙文利表示,香港的領先地位具有扎實的市場基礎。目前,香港處理全球超過七成的離岸人民幣支付交易,人民幣存款規模超過1.1萬億元,並擁有成熟的金融市場、國際投資者網絡及與內地互聯互通的制度優勢。這些條件使香港具備其他離岸金融中心難以替代的綜合競爭力。同時,他還指出,這一定位意味着香港的功能將從傳統的人民幣結算和資金中轉,進一步向全球人民幣融資、資產配置和風險管理中心延伸。特別是人民銀行提出支持香港發展離岸人民幣債券、回購及衍生品市場,並通過人民幣資金安排提供更長期限的流動性支持,有助於提升國際投資者持有和使用人民幣的意願。
趙文利提到,「以香港為主」並不意味其他離岸市場的發展空間受到限制,而是形成以香港為核心、其他國際金融中心各展所長的全球網絡。隨着人民幣在跨境貿易、投融資及儲備資產中的使用逐步擴大,香港有望進一步發揮連接內地與國際市場的橋樑作用,鞏固其全球離岸人民幣業務樞紐地位。
被問及香港離岸人民幣市場應如何在豐富產品體系、培育收益率曲線方面進行優化,趙文利認為,香港離岸人民幣市場經過多年發展,已具備相當規模,但與美元等成熟國際貨幣市場相比,在金融產品深度、二級市場流動性和完整的收益率曲線方面,仍有進一步提升空間。
他指出,首先是豐富人民幣資產供給。目前香港點心債市場發展迅速,近兩年年度發行規模均超過1萬億元,但未來仍需要增加不同期限、不同信用評級的人民幣債券供給,特別是吸引更多主權機構、政策性金融機構及國際企業發行人民幣債券,讓境外投資者有更多長期配置選擇。
其次是完善離岸人民幣收益率曲線。趙文利表示,收益率曲線就是不同期限人民幣資金的定價參考,直接影響債券發行、企業融資及金融產品估值。目前離岸人民幣市場已有一定的定價基礎,但部分期限的基準債券供給及二級市場交易活躍度仍有提升空間。未來若能增加國債和央行票據的發行頻率,完善短、中、長期產品的期限分布,並鼓勵金融機構持續提供買賣報價,將有助於形成更具代表性和市場深度的定價基準。
第三是完善流動性和風險管理工具。趙文利認為,香港今年已推出五年期中國國債期貨,人民幣業務資金安排亦已擴大至5000億元,最長期限延伸至3年。未來若能進一步發展人民幣回購、利率掉期及更多期限的國債期貨,將有助於降低國際投資者的融資和對沖成本。
趙文利強調,香港下一階段的重點,不只是擴大人民幣資金池,更要提升人民幣資產的投資便利性、交易流動性和定價效率,推動離岸人民幣市場由規模擴張向功能深化轉型。
(點新聞記者章芸菲報道)

 收藏
 取消收藏
 分享